输配电及控制设备行业产业链发展趋势及前景分析
一、行业概述
输配电及控制设备制造是电力系统的重要组成部分,涵盖从发电端到用电端之间所有用于电能传输、分配、保护、控制和监测的设备。主要包括变压器、开关柜、断路器、互感器、继电器、电力电子器件、智能电表等产品。随着智能电网、特高压建设和新能源并网的发展,该行业正迎来深刻变革。
二、产业链结构分析
2.1 上游:原材料与核心部件
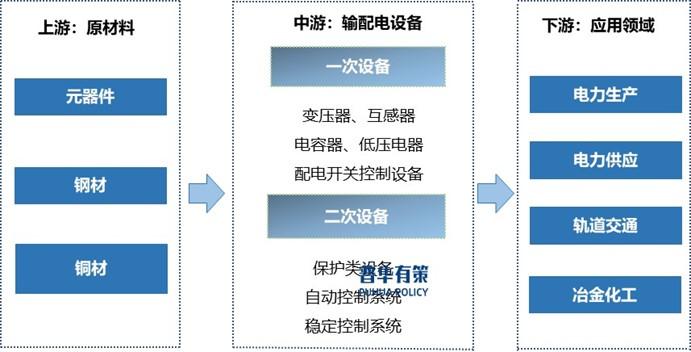
上游主要包括钢材、铜材、铝材、绝缘材料、磁性材料等原材料,以及功率半导体、芯片、传感器等核心部件。原材料价格波动直接影响行业成本,而高端芯片和功率器件仍存在一定进口依赖,但国产替代正在加速。
2.2 中游:设备制造
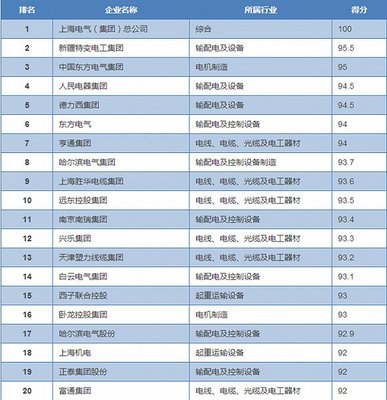
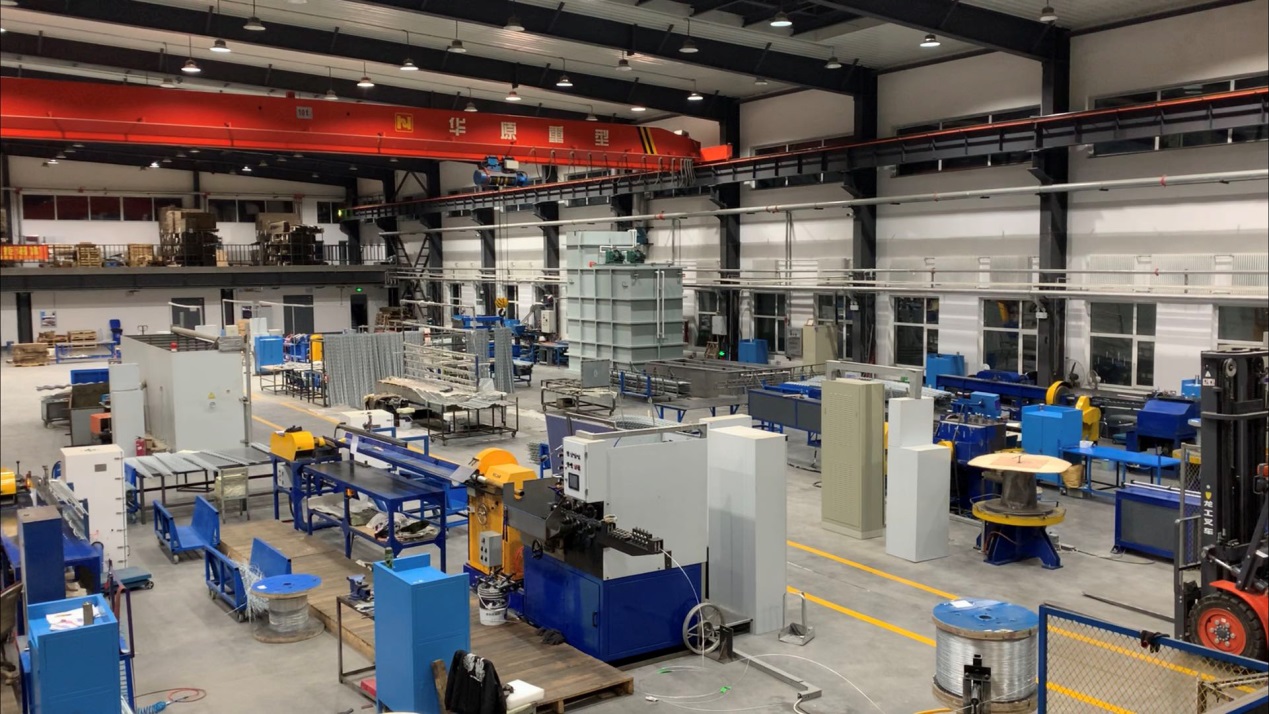
中游为输配电及控制设备制造环节,分为一次设备(如变压器、开关柜、电线电缆)和二次设备(如继电保护、自动化控制、通信设备)。市场竞争格局较为分散,但头部企业凭借技术和规模优势逐步提升集中度。
2.3 下游:应用市场
下游主要包括电网公司(国家电网、南方电网)、新能源发电企业、工业用户、轨道交通、数据中心等。电网投资是主要驱动力,同时新能源装机和配电网改造带来新增需求。
三、发展趋势
3.1 智能化与数字化
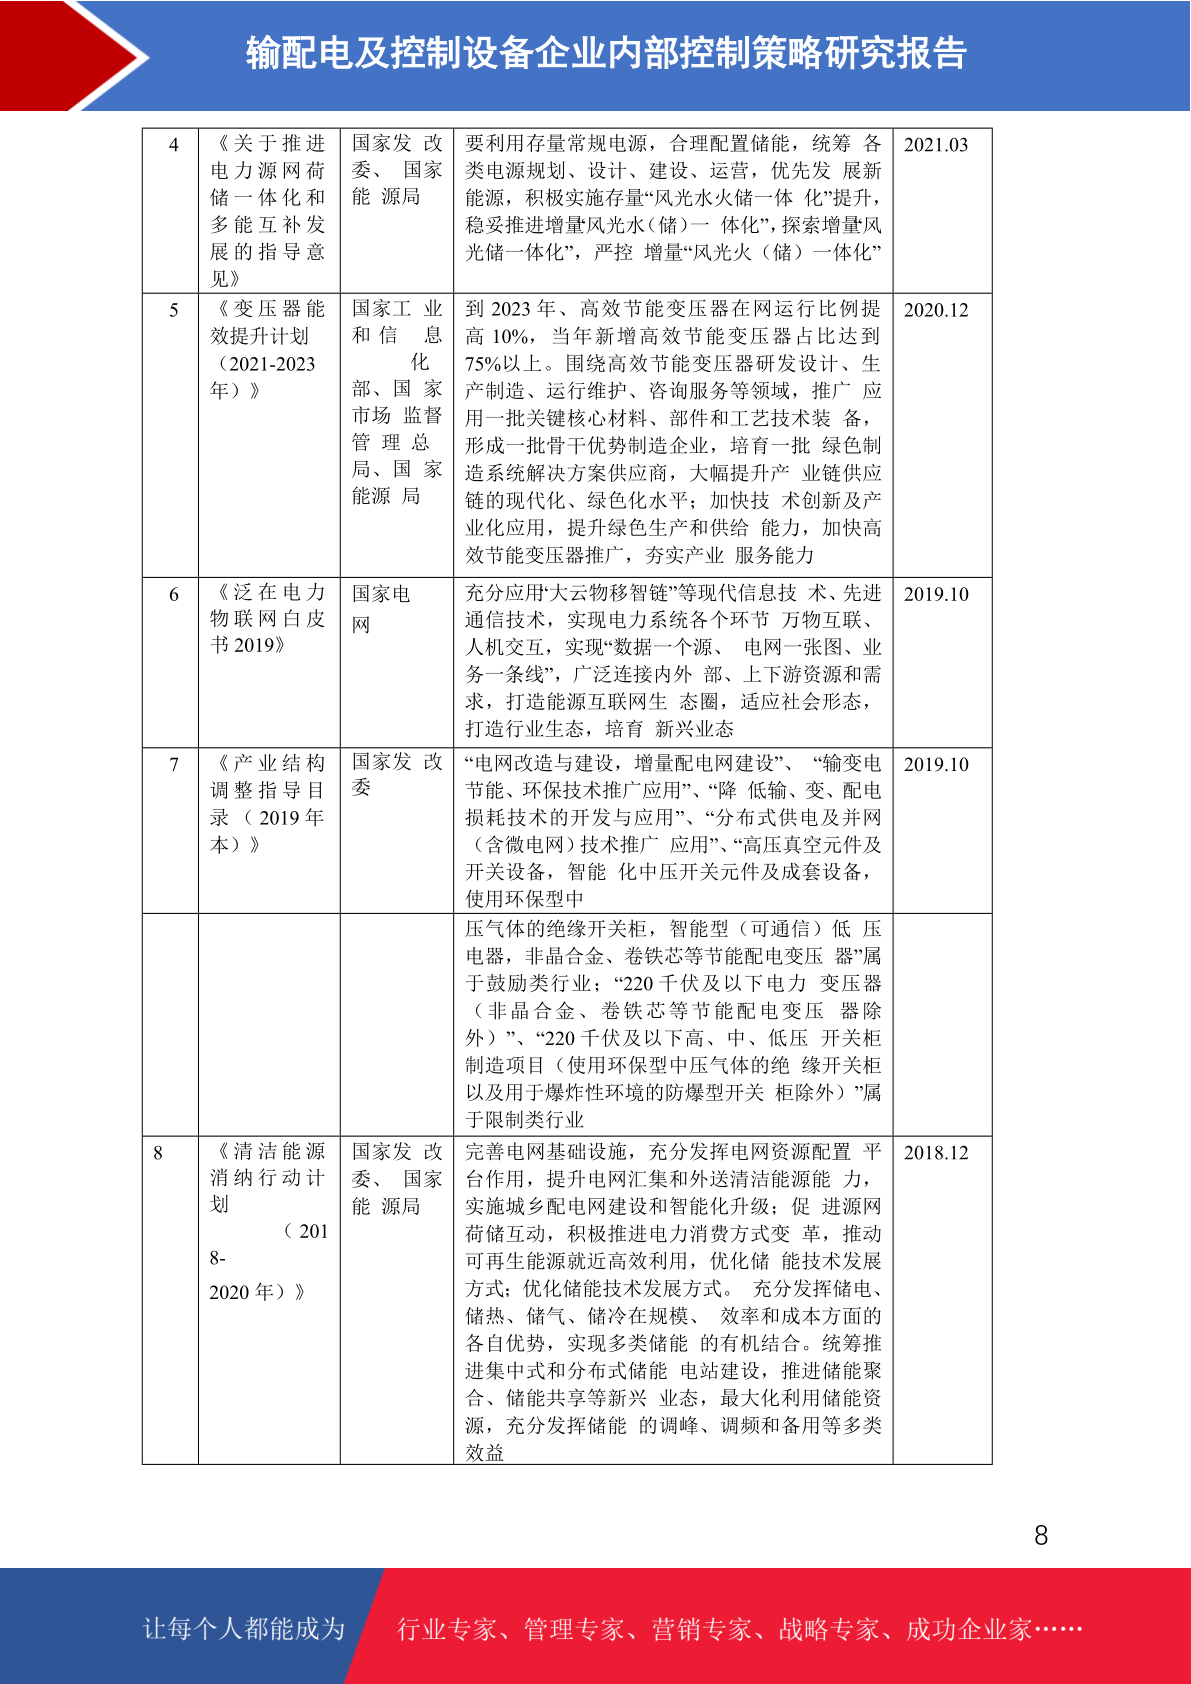
智能电网建设推动输配电设备向数字化、自动化、信息化升级。智能变压器、智能开关、在线监测装置等产品需求增长,融合5G、物联网、AI技术的解决方案成为主流。
3.2 绿色低碳与节能
“双碳”目标下,节能型变压器、环保气体绝缘开关设备(GIS)、无功补偿装置等绿色产品受青睐。材料回收利用和全生命周期碳排放管理成为行业新要求。
3.3 特高压与柔性输电
特高压直流/交流工程持续建设,带动换流阀、平波电抗器等核心设备需求。柔性直流输电、统一潮流控制器等新技术应用扩大,为电力电子设备带来机遇。
3.4 国产替代与自主可控
高端芯片、IGBT、精密传感器等关键部件国产化率提升,政策支持下的供应链安全成为重点。本土企业加速技术攻关,逐步打破外资垄断。
3.5 产业集中度提升
行业整合加速,头部企业通过并购、研发投入扩大市场份额,中小厂商面临转型或退出压力。
四、前景分析
4.1 市场需求持续增长
国内电网投资保持高位,配电网改造、农村电网升级、新能源配套需求旺盛。海外市场方面,“一带一路”沿线国家电力基础设施建设带来出口机会。
4.2 新兴应用场景涌现
数据中心、电动汽车充电站、储能系统等新型负荷对输配电设备提出新要求,催生定制化、模块化产品。
4.3 挑战与风险
原材料价格波动、技术迭代快、国际竞争加剧、贸易壁垒等是主要风险。企业需加强成本控制、技术创新和全球化布局。
五、结论
输配电及控制设备行业正处于转型升级的关键期。智能化、绿色化、国产化是核心方向,产业链上下游协同创新将成为竞争力关键。预计未来五年行业将保持中高速增长,结构性机会大于整体性机会,具备技术优势和品牌影响力的企业将受益明显。
如若转载,请注明出处:http://www.rjsksb.com/product/57.html
更新时间:2026-10-30 08:52:19